«Картаңны бир — акча эшлә»: балаларны яңа төр мошенниклардан саклау буенча эксперт киңәшләре
Банк карталары бүген балалар өчен гадәти күренешкә әйләнеп бара.
Банк карталары бүген балалар өчен гадәти күренешкә әйләнеп бара.
Бу — уңайлы, әмма шул ук вакытта җитди куркынычлар да тудыра. Балигъ булмаганнарга нинди карталар рөхсәт ителә, ата-аналар чыгымнарны ничек контрольдә тота ала һәм баланы мошенниклар тозагыннан ничек йолып калырга? «Российская газета» экспертлары шушы сорауларга җавап биргән.
Балага кайсы яшьтән карта ачарга мөмкин?
РФ Хөкүмәте каршындагы Финанс университеты доценты Эльвира Рамазанова аңлатуынча, бала исеменә тупланма счетларны һәм кертемнәрне ул тугач ук ачарга мөмкин. Ләкин акча белән эш итү тәртибе яшькә бәйле:
-
6 яшькә кадәр: бала мөстәкыйль финанс операцияләре ясый алмый, барлык килешүләрне ата-ана төзи.
-
6–14 яшь: ата-ана счетына бәйләнгән өстәмә балалар картасын рәсмиләштерергә була. Моның өчен ата-ана паспорты һәм баланың туу турында таныклыгы кирәк. Бала үз кушымтасыннан файдалана, әмма барлык чыгымнарны өлкәннәр күреп тора һәм лимитларны үзләре билгели.
-
14–18 яшь: паспорт алгач, яшүсмер үз исеменә дебет картасы һәм счет ачарга хокуклы. Ләкин 2025 елның 1 августыннан моның өчен ата-ананың язма ризалыгы мәҗбүри (никахлашу яки эмансипация очракларыннан тыш). Яшүсмер үзе эшләп тапкан акчасы (хезмәт хакы, стипендия) белән иркенрәк эш итә ала, ә менә пенсия, алимент яки мирас кебек зур суммаларны алу өчен опека органнары рөхсәте таләп ителергә мөмкин.
«Синергия» университеты укытучысы Иван Шмачков билгеләп үткәнчә, балалар карталарының барысы да диярлек бушлай, ә аерым категорияләрдә кешбэк хәтта өлкәннәрнекенә караганда юмартрак була.
Ә менә кредит карталары балигъ булмаганнарга бирелми — кредит алу хокукы 18 яшьтән генә башлана. Бердәнбер искәрмә — 3 процентлы дәүләт ярдәме белән белем бирү кредиты (аны 14 яшьтән ата-ана ризалыгы белән рәсмиләштерергә мөмкин). Микрозаймнар һәм «көненә 100 сум эшлә» ише шикле тәкъдимнәр законсыз санала.
Ата-ана контроле: 2026 елгы яңа закон нинди хокуклар бирә?
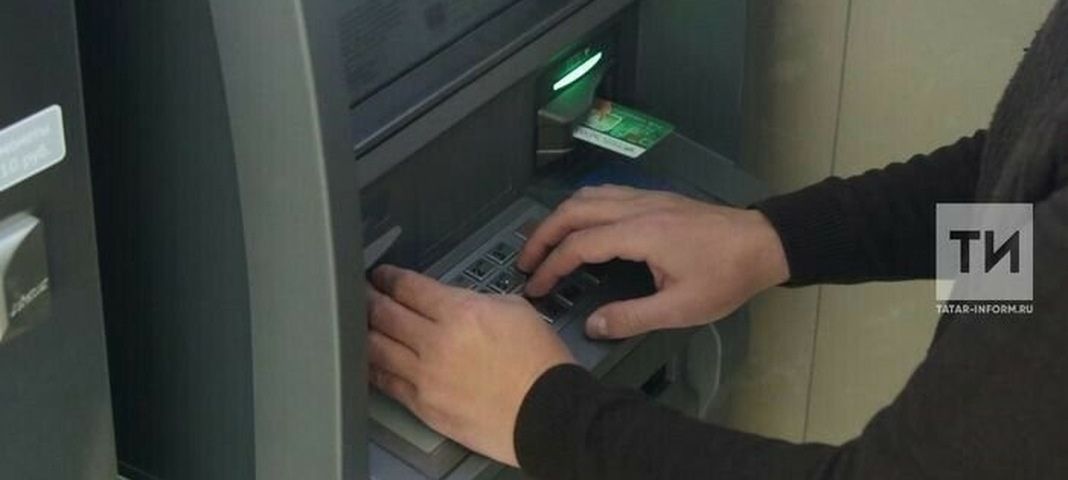
14 яшькә кадәр ата-ана баланың һәр адымын турыдан-туры контрольдә тота: һәр сатып алу турында СМС яки push-хәбәрнамә килә, көндәлек лимит (мәсәлән, көненә 500 сум) куеп, уен кибетләрен, фастфудны, букмекерлык контораларын яки банкоматтан акча алуны блоклап була. Шулай ук «икенче кул» сервисы да бар — бу очракта акча күчерүне олы кеше раслый.
2026 елның 1 июленнән 163-ФЗ номерлы Федераль закон үз көченә керде. Хәзер 14–18 яшьлек яшүсмерләрнең ата-аналары банктан баланың счетлары һәм кертемнәре буенча рәсми белешмә (калдык, операцияләр һәм реквизитлар турында) соратып алу хокукына ия. Әмма бу бары тик мәгълүмат алу хокукы гына, бала акчасын тоту хокукы түгел.
Моннан тыш, Үзәк банк банкларга 14–18 яшьлек балага карта биргәндә һәм операцияләр башкарылганда ата-аналарга бушлай хәбәр итәргә киңәш иткән (мәсәлән, 1000 сумнан артык чыгым булганда гына хәбәр килә торган итеп көйләргә мөмкин).
Төп куркынычлар: дропперлык һәм «бушлай уен валютасы»
Инго Банкының аналитика буенча директоры Василий Кутьин иң куркыныч янау дип дропперлыкны атый. Мошенниклар мәктәп укучыларын социаль челтәрләр һәм мессенджерлар аша «үзеңә карта ач та безгә бир», «тәҗрибәсез генә җиңел акча эшлә» дип алдыйлар. Аннары шул карта аша урланган акчаларны үткәрәләр. Нәтиҗәсе бик аяныч:
-
Гражданлык җаваплылыгы — зыян күрүчеләргә акчаны кайтарырга туры килә (баланың акчасы булмаса, ата-ана түли).
-
Җинаять җаваплылыгы — 16 яшьтән бала мошенниклыкта катнашучы буларак хөкем ителергә мөмкин.
Икенче киң таралган тозак — бала аша ата-ана акчасына керү. Мошенниклар «бушлай» уен валютасы вәгъдә итеп, әнисенең банк кушымтасын һәм СМС-кодларны фотога төшереп җибәрергә сорыйлар. 2025 елда гына да шул ысул белән россиялеләрдән миллиард сумнан артык акча урланган.
Шулай ук маркетплейсларда ата-ана аккаунтыннан өлешләп түләүгә (рассрочкага) товар алу, уеннарда контрольсез акча туздыру һәм картаны югалту очраклары да еш очрый.
Баланы һәм гаилә бюджетын ничек сакларга?
Экспертлар ата-аналарга түбәндәге кагыйдәләрне үтәргә киңәш итә:
-
Алтын кагыйдәне ятлатыгыз: «Синнән бары тик картаңны яки СМС-кодны гына сораган теләсә нинди тәкъдим — ул акча эшләү түгел, ә җинаять». Картаны һәм кодларны беркемгә дә — хәтта «банк хезмәткәренә» дә, «бер сәгатькә сорап торган сыйныфташка» да бирергә ярамый.
-
Аерым банк сайлагыз: балалар картасын үзегезнең төп хезмәт хакы һәм тупланмалар саклана торган банкта ачмагыз. Башка банкта аерым счет ачып, аңа бары тик кесә акчасы гына күчереп торыгыз.
-
Серсүзләр куегыз: маркетплейсларга һәм банк кушымталарына аерым керү коды билгеләгез, операцияләр турында хәбәрнамәләрне кабызыгыз.
-
Шикле билгеләргә игътибар итегез: таныш булмаган кешеләрдән акча керү, чит счетларга күчерүләр — кичекмәстән сөйләшергә сәбәп.
-
Ачуланмагыз, ә ярдәм итегез: әгәр күңелсез хәл килеп чыкса, иң элек картаны блоклагыз, аннары тыныч кына сөйләшегез. Бала сездән куркып проблеманы яшерергә тиеш түгел.
Иң яхшы саклану чарасы — катгый тыюлар түгел, ә ачык сөйләшү. Атнага билгеләнгән күләмдә кесә акчасы бирү һәм чыгымнарны бергәләп тикшерү балада финанс грамоталылыгы һәм акчаның кадерен белү хисе тәрбияли.
Кызыклы яңалыкларны күзәтеп бару өчен безнең МАХ каналына кушылыгыз.
Вход на сайт
Язмага реакция белдерегез
Мөһим
-
#Кыскача яңалыклар
Татарстан хастаханәләрендә битлек режимы кертелә
-
 #Җәмгыять
«Картаңны бир — акча эшлә»: балаларны яңа төр мошенниклардан саклау буенча эксперт киңәшләре
-
#Кыскача яңалыклар
Татарстанның 28 районында агротехнология сыйныфлары ачылачак
-
 #Дин
Кискән тырнак белән чәчне кая куярга?
-
 #Киңәш сандыгы
Ноябрьдә сәламәтлекне саклагыз!
Комментарийлар